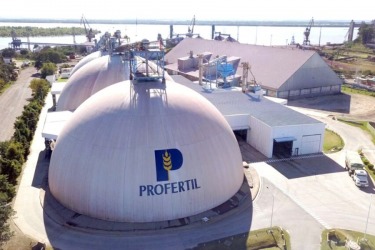
La productora de urea ganó $159.137 millones entre enero y junio, impulsada por la suba internacional de los fertilizantes. Si YPF hubiera conservado su participación, le habrían correspondido unos $79.568 millones en términos contables.
Los resultados de Profertil, la principal productora de urea granulada de la Argentina, dieron nuevo contexto a la decisión de YPF de vender su participación en la compañía. En el primer semestre de 2026, Profertil registró ganancias netas por $159.137 millones, un 607% más que en el mismo período de 2025.
YPF, que controlaba el 50% de las acciones, concretó la venta en diciembre de 2025, pocos meses antes de que la guerra en Irán provocara un fuerte aumento de los precios internacionales de los fertilizantes.
Qué le habría correspondido a YPF
Con su 50% de la empresa, a YPF le habría correspondido una proporción equivalente a $79.568 millones de las ganancias del semestre. Se trata de un cálculo sobre resultados contables y no de dividendos efectivamente distribuidos, pero sirve como referencia de la rentabilidad del activo.
Los números del semestre
- Ganancias netas: de $22.492 millones (primer semestre de 2025) a $159.137 millones (primer semestre de 2026).
- Ingresos por ventas: de $246.724 millones a $426.830 millones, un 73% más.
- Precio de la urea: de un promedio de US$444 por tonelada a US$618, un aumento del 39%.
El segundo trimestre fue el de mayor impacto. Entre abril y junio, la urea promedió US$699 por tonelada y Profertil ganó $97.808 millones. El 50% de esa cifra equivale a $48.904 millones, más del 60% de lo que habría correspondido a YPF en todo el semestre.
No todo el aumento se explica por el conflicto: también influyeron los niveles de producción y el funcionamiento de la planta.
La venta: US$596 millones y foco en Vaca Muerta
YPF vendió su participación por US$596 millones, sujetos a los ajustes previstos en la operación. La decisión se enmarcó en la estrategia de la petrolera de concentrar recursos en sus actividades principales, especialmente en Vaca Muerta.
Profertil produce urea granulada, uno de los fertilizantes nitrogenados más usados para mejorar los rendimientos agrícolas, por lo que su actividad incide en los costos de producción del agro y en la disponibilidad local del insumo.
Tras la venta, la guerra alteró las expectativas de abastecimiento en un mercado sensible a los precios del gas, los costos energéticos y las rutas comerciales de Medio Oriente. La suba de precios mejoró los ingresos de los productores de fertilizantes y encareció el insumo para los compradores.
Lo que muestran otros balances
Adecoagro, la compañía que adquirió la participación de YPF, informó a la Comisión de Bolsa y Valores de Estados Unidos (SEC) que el EBITDA ajustado de su segmento de fertilizantes fue de US$121,2 millones en el segundo trimestre de 2026, frente a US$57,8 millones un año antes. Es una mejora del 110%, que la empresa atribuyó a mayor producción y a precios más altos de la urea.
Cuestionamientos a la operación
Según informó La Política Online, Daniel González, secretario coordinador de Energía y colaborador del ministro Luis Caputo, integró desde 2014 el directorio de Adecoagro. Renunció el 3 de noviembre de 2025, con el proceso de adquisición ya en marcha. El mismo medio señaló que competidores como Bunge y Corporación América cuestionaron la operación y recogió sospechas sobre una posible intervención de funcionarios a favor de Adecoagro. Estas acusaciones, sin embargo, no constituyen por sí mismas una prueba de irregularidades.
Una decisión estratégica en debate
Para evaluar la operación en su conjunto habría que comparar el rendimiento futuro de las inversiones financiadas con la venta con lo que habría generado conservar la participación. Los resultados del primer semestre aportan un dato concreto a esa discusión: Profertil ganó siete veces más que un año antes, en un contexto internacional favorable para los productores de fertilizantes.